يفاقم رفع الفائدة الأمريكية الضغوط على الاقتصاد المصري، ويعيد اختبار سياسة التعويل على الأموال الساخنة لتوفير الدولار وتمويل الاحتياجات الحكومية، بينما تظل قدرة هذه التدفقات على الانسحاب مصدر تهديد للاستقرار النقدي والمعيشي.
ويكشف القرار هشاشة الاطمئنان إلى استثمارات تبحث عن الربح السريع، إذ تستطيع تغيير وجهتها بمجرد تبدل حسابات المخاطر، تاركة الاقتصاد أمام احتمال ارتفاع تكلفة الاقتراض وزيادة الطلب على الدولار وتراجع قيمة الجنيه.
الفائدة الأمريكية تختبر جاذبية الديون
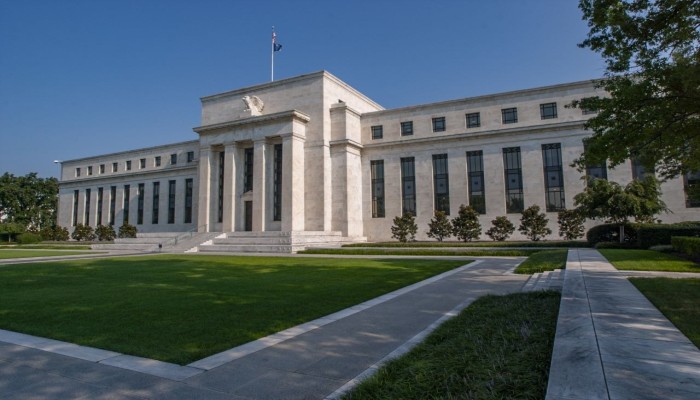
فقد رفع الاحتياطي الفيدرالي الأمريكي، في 16 سبتمبر الجاري، نطاق الفائدة بمقدار ربع نقطة مئوية إلى ما بين 3.75% و4%، مستهدفًا مواجهة استمرار التضخم وإعادته إلى مستوى اثنين بالمئة على المدى المستهدف.
وعلى الجانب المصري، يفرض ارتفاع العائد الدولاري منافسة إضافية على أدوات الدين المحلية، لأن المستثمر يقارن بين الأرباح المحتملة والمخاطر، ولا يكتفي بالنظر إلى الفائدة المرتفعة التي تعرضها الحكومة لجذب أمواله.
ومع ذلك، لا تعني الزيادة الأمريكية انتقال جميع الاستثمارات تلقائيًا إلى الولايات المتحدة، ففارق العائد يظل مؤثرًا، لكن احتمالات انخفاض الجنيه قد تغير النتيجة النهائية عند تحويل الأرباح إلى العملة الأمريكية.
وفي هذا السياق، سجل المستثمرون العرب والأجانب صافي بيع بنحو 878 مليون دولار بالسوق الثانوية للدين الحكومي خلال الأسبوع المرتبط بالقرار، وهو مؤشر يستحق المتابعة دون تحميله دلالات تتجاوز نطاقه الإحصائي.
غير أن صافي البيع لا يساوي بالضرورة خروج المبلغ كاملًا من البلاد، فقد تبقى الحصيلة داخل البنوك أو تنتقل إلى استثمارات أخرى، ولذلك يتطلب إثبات النزوح بيانات التحويلات والتدفقات الفعلية أيضًا.
ومن هنا، تصبح المشكلة الأعمق في قابلية التمويل للتقلب، لا في رقم جلسة منفردة، لأن الاعتماد على تدفقات سريعة الحركة يجعل إدارة الاحتياجات الدولارية معرضة لتغيرات لا تتحكم فيها السلطات المصرية.
وبالتالي، فإن تقديم إقبال الأجانب على أذون الخزانة باعتباره شهادة دائمة على سلامة الاقتصاد يتجاهل طبيعة الاستثمار نفسه، الذي يستطيع الاستفادة من العائد المرتفع ثم المغادرة عندما تتبدل شروط الربحية والأمان.
الجنيه والموازنة يتحملان كلفة الاستنزاف
أما انتقال الضغط إلى الجنيه، فيبدأ عندما يبيع المستثمر أصوله المحلية ويطلب الدولار لتحويل حصيلتها، فإذا تزامنت الطلبات وتجاوزت الموارد المتاحة، فقد يتعرض سعر الصرف لضغوط إضافية تختلف شدتها باختلاف السيولة.
وعندئذ، يصبح أثر التقلب المالي أقرب إلى حياة الأسر، لأن ارتفاع تكلفة الدولار قد يزيد أسعار السلع المستوردة ومدخلات الإنتاج، قبل انتقال جزء من هذه الزيادة إلى الغذاء والخدمات والاحتياجات اليومية.
وبالمقابل، قد تلجأ السلطات إلى الإبقاء على عوائد محلية مرتفعة للاحتفاظ بالمستثمرين، لكن هذا الخيار يحمل فاتورة باهظة عندما تحتاج الخزانة إلى إصدار ديون جديدة أو إعادة تمويل التزامات تستحق قريبًا.
كذلك، لا ترتفع تكلفة جميع الديون القديمة فورًا بالضرورة، إذ يتوقف الأثر على آجال الاستحقاق وطبيعة الفائدة، بينما تظهر الضغوط تدريجيًا مع الاقتراض الجديد وتجديد الأدوات القائمة عند مستويات عائد أعلى.
وفي الموازنة، تعني زيادة مدفوعات الفوائد تضييق المساحة المتاحة للإنفاق العام، ما لم تقابلها موارد إضافية حقيقية، وتضع الحكومة أمام اختيارات صعبة بين تمويل الخدمات وتغطية التزامات الدائنين وتوسيع الاقتراض مجددًا.
وعلى مستوى النشاط الاقتصادي، قد تجعل الفائدة المرتفعة تمويل المصانع والمشروعات أكثر كلفة، فتضعف جدوى بعض التوسعات وتؤجل استثمارات منتجة، بينما يظل شراء أدوات الدين بديلًا مغريًا لحائزي السيولة داخل السوق.
وهكذا، تنشأ دائرة مرهقة إذا استُخدمت الفائدة وحدها لتعويض ضعف الموارد الدولارية، إذ يجذب العائد المرتفع أموالًا مؤقتة، لكنه قد يزيد أعباء التمويل ويضغط على الاستثمار اللازم لبناء موارد أكثر استدامة.
وفوق ذلك، لا يوفر الدفاع المكلف عن استقرار مؤقت ضمانًا ضد الصدمات التالية، لأن المستثمر يستطيع طلب علاوة مخاطر أكبر كلما تصاعد القلق، فتجد الدولة نفسها مطالبة بدفع المزيد لضمان بقائه.
الإنتاج الغائب يعمق هشاشة التمويل
في المقابل، يوفر النقد الأجنبي الناتج عن صادرات تنافسية وخدمات منتجة أساسًا أكثر رسوخًا من تدفقات المضاربة، لأنه يرتبط بنشاط اقتصادي يولد دخولًا وفرص عمل، حتى مع تعرضه بدوره لتقلبات الطلب.
ولهذا، لا يكفي الاحتفاء بتدفق الدولار دون فحص مصدره ومدته والتزاماته المستقبلية، فالأموال المقترضة تختلف عن حصيلة التصدير، والاستثمار الذي يؤسس مصنعًا يختلف عن شراء أداة دين قصيرة الأجل قابلة للتسييل.
ومن زاوية المساءلة، ينبغي أن تقدم الحكومة بيانات منتظمة ومفهومة عن حيازات الأجانب وآجالها وتكلفة اجتذابها، بدل ترك الجمهور أمام أرقام متفرقة لا تكشف مقدار الاعتماد الفعلي على التمويل المتقلب بالدولار.
وبالتوازي، يتطلب تخفيف الهشاشة مراجعة أولويات الإنفاق والاقتراض، وإخضاع المشروعات لتقييم اقتصادي واضح، حتى لا تتوسع الالتزامات الخارجية دون قدرة مقابلة على زيادة الإنتاج أو خفض الاحتياجات الاستيرادية بصورة قابلة للاستمرار.
فضلًا عن ذلك، يحتاج الاستثمار المنتج إلى قواعد مستقرة ومنافسة عادلة وإجراءات واضحة، لأن تخفيف الفائدة وحده لا يبني مصنعًا، مثلما لا تستطيع العوائد المرتفعة وحدها معالجة اختلالات التجارة والإنتاج والتمويل.
ومع استمرار التوترات العالمية، تزداد أهمية امتلاك هوامش أمان وسيولة كافية، لكن استخدام هذه الموارد يجب أن يخدم امتصاص الصدمات، لا إخفاء الاختلالات أو تمويل وعود باستقرار لا تسندها موارد متجددة.
وعليه، يمثل قرار الفيدرالي اختبارًا للسياسات المصرية أكثر مما يقدم تفسيرًا شاملًا لأزماتها، فالصدمة تأتي من الخارج، لكن حجم الضرر المحتمل تحدده درجة الارتهان للدين وقدرة الاقتصاد على توليد العملة الأجنبية.
وأخيرًا، لن تتراجع مخاطر الأموال الساخنة بخطاب الطمأنة أو بمكافأة المستثمر بعائد أعلى كل مرة، بل بتغيير أولويات التمويل والإنتاج، حتى لا تبقى معيشة المصريين معلقة بقرار نقدي أمريكي وحسابات المضاربين.