أثار وصول الإيجار الشهري لبعض شقق «بيت العمر» إلى 14,687 جنيهًا غضبًا بين الراغبين في الحجز، بعدما وجدوا أن باب السكن الذي فُتح باسم التيسير قد يتطلب دخلًا يعجز كثيرون عن بلوغه.
وتفاقم الغضب مع ظهور شروط تمتد آثارها إلى عشرين عامًا، بينها زيادة سنوية في الإيجار والتزامات للصيانة والتأمين، بينما تُسوّق الحكومة الطرح بوصفه فرصة للأسر الباحثة عن مسكن مستقر.
أسعار السكن تصطدم بدخول الأسر
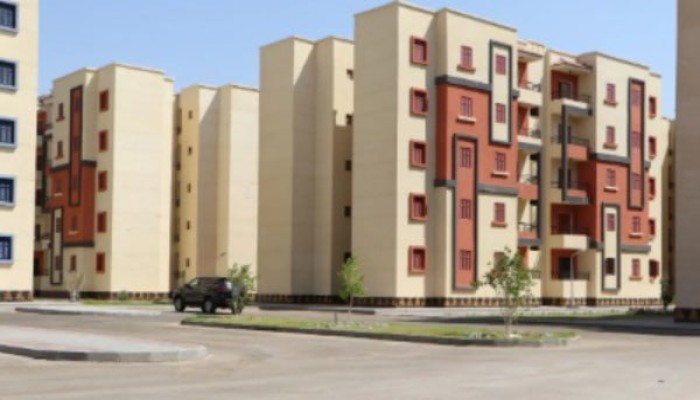
وفي قلب الأزمة، تبلغ قيمة الإيجار الأعلى المعلنة 14,687 جنيهًا شهريًا لبعض وحدات «دار مصر» بمدينة السادات، ضمن طرح هيئة المجتمعات العمرانية بنظام الإيجار المنتهي بالتملك، وهو رقم يفوق دخل أسر كاملة.
لكن غضب المتقدمين لا يرتبط بأغلى شقة وحدها؛ فالفجوة بين دخول الأسر وأسعار السكن تجعل حتى الوحدات الأقل ثمنًا عبئًا ثقيلًا، خصوصًا عندما تضاف إليها المواصلات والطعام والتعليم والعلاج.
وبينما يضم طرح الهيئة مشروعات بمساحات وأسعار متفاوتة، فإن وضعها جميعًا تحت لافتة «الإيجار التمليكي» لا يمحو اختلاف جمهورها. فشقق «دار مصر» مرتفعة الإيجار ليست وحدات «سكن لكل المصريين 9» المخصصة لمحدودي الدخل.
وتتراوح إيجارات وحدات «سكن لكل المصريين 9» المعلنة بين 3,500 و5,250 جنيهًا شهريًا بحسب المدينة والطابق. ورغم أنها أقل كثيرًا من 14,687 جنيهًا، فإنها تظل فاتورة شهرية شاقة على أصحاب الأجور المحدودة.
وفي هذا السياق، كان الاقتصادي إلهامي الميرغني قد ربط في كتاباته بين ارتفاع كلفة المسكن وتراجع قدرة الأسرة على الإنفاق على الطعام واحتياجاتها الأساسية، محذرًا من إبعاد محدودي الدخل عن السكن الملائم.
ولهذا تبدو المفاضلة قاسية أمام أسرة تضطر إلى اقتطاع جزء كبير من دخلها للإيجار، ثم تواجه فواتير المرافق ومصاريف الانتقال. فالحصول على شقة لا يحقق استقرارًا إذا صار ثمن البقاء فيها استنزافًا دائمًا.
وفوق ذلك، لا تقاس قدرة الأسرة على السداد بدخلها يوم التقديم وحده. فقد يتغير عمل أحد أفرادها أو تزيد مصاريفها، بينما يبقى الالتزام الشهري قائمًا وتواصل الأقساط صعودها عامًا بعد آخر.
وهكذا يتحول السؤال من عدد الشقق التي أُعلنت إلى عدد الأسر القادرة فعلًا على استلامها والاستمرار فيها. فالطرح الذي يستبعد المحتاجين بسعره يضيف وحدات إلى القوائم، لكنه لا يحل أزمة السكن.
زيادة سنوية تطارد كل أسرة
وبحسب شروط طرح «بيت العمر»، ترتفع القيمة الإيجارية بنسبة 10% سنويًا على مدى التعاقد الذي يصل إلى عشرين عامًا، إلى جانب مصروفات الصيانة. لذلك لا تكفي قراءة رقم السنة الأولى للحكم على العبء الحقيقي.
وعندما تبدأ الأسرة بإيجار يستهلك جانبًا معتبرًا من دخلها، فإن الزيادة السنوية تضعها أمام سباق غير مضمون بين الأجر والالتزام السكني. وأي تعثر قد يهدد المسار الطويل الذي دخلته أملاً في التملك.
وقد وصف حسام حسن الخشت، عضو لجنة الإسكان بمجلس النواب، إيجارًا يقارب 4,200 جنيه بأنه مبالغ فيه للأسر الشابة، مطالبًا بمراجعة القيمة الإيجارية وشروط السن بما يراعي أعباء المعيشة والانتقال.
ويكتسب اعتراضه وزنًا أكبر مع شقق تتجاوز إيجاراتها ذلك الرقم بأضعاف. فحساب القدرة على السداد لا ينتهي عند قبول الطلب؛ بل يبدأ منه اختبار طويل تتحمل الأسرة خلاله أي خلل في ميزانيتها.
ثم تفرض بعض شروط الطرح تأمينًا يعادل إيجار ثلاثة أشهر، مع استكماله وتحديثه وفق القواعد المعلنة. وهذه مبالغ تُطلب عند بداية التعاقد، في وقت تحتاج فيه الأسرة أصلًا إلى تجهيز مسكنها وتدبير الانتقال إليه.
كذلك تتضمن شروط وحدات الهيئة تقديم شيكات آجلة ضمانًا للالتزامات طوال مدة التعاقد. ويزيد ذلك وطأة القرار على من يعملون في وظائف تتقلب دخولها، أو لا يملكون ضمانًا بأن تبقى رواتبهم كافية لسنوات.
وفي المدن الجديدة، تضاف كلفة الانتقال اليومي إلى فاتورة السكن، وقد تضطر الأسرة إلى إنفاق وقت ومال أكبر للوصول إلى العمل والمدرسة. لذلك يبدو الإيجار المعلن أقل من العبء الذي ستدفعه فعلًا.
وبدلًا من اختبار قدرة الأسر على تحمل هذه الأعباء مجتمعة، تبدو الشروط وكأنها تفترض دخلًا ثابتًا ومسارًا ماليًا بلا اضطراب لعشرين عامًا. وهذه افتراضات لا تحمي من يسقط دخله فجأة أو يفقد عمله.
التملك المؤجل يضاعف مخاطر التعثر
وفي نهاية سنوات السداد تقف الملكية بوصفها الوعد الأكبر في نظام الإيجار التمليكي. لكن طول الطريق إليها يجعل بنود التأخير والفسخ واسترداد المبالغ المدفوعة جزءًا أساسيًا من قرار أي أسرة تفكر في التقديم.
وقد حذر أيمن محسب، عضو لجنة الشؤون الاقتصادية بمجلس النواب، في طلب إحاطة من أن النظام قد يتحول إلى عبء مالي وقانوني، مطالبًا بضمانات أوضح تحمي المتعاقد إذا اضطر إلى إنهاء العقد.
وأشار محسب إلى أن بقاء المتعاقد في وضع المستأجر طوال المدة يثير مخاوف بشأن ما دفعه إذا تعثر قبل انتقال الملكية. كما دعا إلى استرداد عادل للمبالغ ووضع ضوابط للتكلفة الإجمالية.
وتمنح هذه المخاوف شروط الصيانة والتأمين أهمية مضاعفة؛ فالأسرة لا تنظر إلى الإيجار وحده، وإنما إلى ما ستدفعه طوال السنوات، وما قد تسترده إذا منعتها ظروف قاهرة من استكمال الطريق.
ومن جهة أخرى، تتضمن شروط الطرح غرامات عند التأخر عن السداد، وحالات لإلغاء التخصيص. وحين يرتبط المسكن بقدرة شهرية لا تحتمل التعثر، يصبح أي اضطراب في الدخل خطرًا على استقرار الأسرة كله.
لذلك لا تكفي تسمية العقد «إيجارًا ينتهي بالتملك» لإثبات أنه مناسب لمحدودي الدخل. المعيار الحقيقي هو وضوح التكلفة النهائية، وقدرة الأسرة على دفعها، وعدالة ما يحدث لأموالها إذا تعذر الاستمرار.
وأمام اتساع الغضب، تبرز الحاجة إلى نشر حساب واضح لكل وحدة: إيجارها في البداية، وما يُضاف إليه سنويًا، ومصروفات صيانتها، والتأمين المطلوب، والمبلغ الذي ستتحمله الأسرة حتى انتقال الملكية.
وفي المحصلة، لا يصنع طرح السكن نجاحه بعدد الوحدات أو اتساع المدن التي يشملها، بل بقدرة الأسر على العيش فيها دون خوف دائم من قسط جديد أو تعثر قد يبدد ما دفعته.