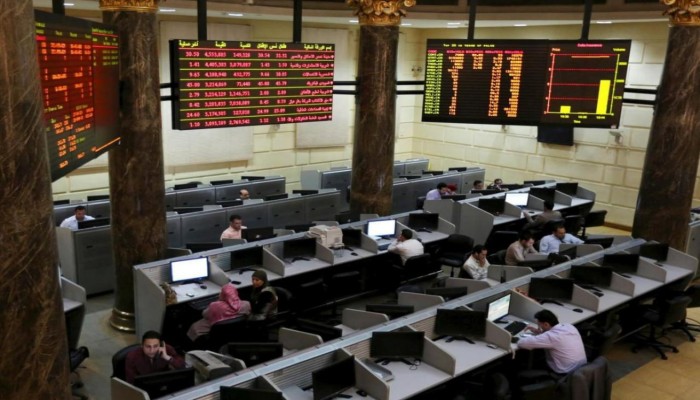
فقدت البورصة المصرية نحو 100 مليار جنيه من رأسمالها السوقي خلال تعاملات اليوم الأربعاء، ليتراجع إجمالي القيمة السوقية دون حاجز أربعة تريليونات جنيه، وسط موجة بيع قوية وضغوط متزايدة على الأسهم والمؤشرات الرئيسية.
وتتسع خسائر السوق مع هبوط «إيجي إكس 30» بنسبة 2.4% إلى مستوى 51 ألف نقطة، بالتزامن مع تراجعات حادة في المؤشرات الأخرى واستمرار حالة الضبابية التي تحاصر قرارات المستثمرين.
ضغوط بيعية قوية
وفي قلب التعاملات، عاد رأس المال السوقي إلى ما دون مستوى أربعة تريليونات جنيه، بعدما كان قد تجاوز هذا الحاجز للمرة الأولى خلال أغسطس، قبل أن تبدد موجة الهبوط جزءًا كبيرًا من المكاسب.
كما تعرض المؤشر الرئيسي لضغوط بيعية قوية دفعته إلى التراجع بنحو 2.4%، بينما هبط المؤشر السبعيني إلى مستويات قرب 18 ألف نقطة، في مؤشر على اتساع الخسائر خارج نطاق الأسهم القيادية.
وفي الوقت نفسه، لم تعد الخسائر محصورة في عدد محدود من الأسهم، إذ امتدت الضغوط إلى شرائح واسعة من السوق، بما يعكس حالة قلق دفعت المستثمرين إلى تقليص مراكزهم بصورة متسارعة.
ومن ناحية أخرى، اضطرت إدارة البورصة إلى إيقاف التداول على نحو تسعة أسهم لمدة عشر دقائق بعد تجاوزها الحدود السعرية المقررة، في مشهد يعكس سرعة الهبوط وحدة تحركات الأسعار.
ومن بين تلك الأسهم، جاءت شركات تعمل في قطاعات العقارات والأدوية والمقاولات والطباعة والاستثمار، بما يوضح أن موجة البيع لم تتركز في قطاع واحد وإنما ضربت قطاعات متنوعة.
وعلاوة على ذلك، تتزامن هذه التطورات مع خسائر ممتدة منذ مطلع الأسبوع الماضي، بعدما زادت المخاوف المرتبطة بالتوترات الجيوسياسية وأصبحت حركة الأموال أكثر حذرًا تجاه أسواق الأسهم عالية المخاطر.
وفي المقابل، يؤدي التراجع السريع في القيمة السوقية إلى زيادة الضغوط النفسية على صغار المستثمرين، خصوصًا من دخلوا السوق قرب مستويات مرتفعة واعتمدوا على استمرار موجة الصعود السابقة.
ومن ثم، يتحول الهبوط من مجرد تصحيح سعري إلى اختبار لقدرة المستثمرين على تحمل التقلبات، خاصة عندما تتزامن الخسائر مع مراكز ممولة بالهامش تحتاج إلى تغطيات مالية إضافية.
وبالتوازي، تتراجع شهية المخاطرة كلما تسارعت الخسائر، ما يدفع بعض المتعاملين إلى البيع للحفاظ على السيولة، وهو ما يضيف بدوره مزيدًا من الضغوط على الأسعار خلال الجلسة.
الأسهم السبعينية تدفع الثمن
وفي تفسير موجة التراجع، يرى هاني جنينة رئيس قسم البحوث بالأهلي فاروس أن الأسهم السبعينية دخلت مرحلة تصحيح قوية بعدما وصلت تقييمات عدد منها إلى مستويات لا تتناسب مع نتائجها المالية.
كما يصف جنينة ما يجري بأنه انفجار لفقاعة تكونت في عدد من الأسهم الصغيرة والمتوسطة، بعدما ارتفعت أسعارها بصورة أسرع من نمو أرباح الشركات وقدرتها الفعلية على دعم تلك التقييمات.
وفي هذا السياق، تعمقت الأزمة مع إقبال أفراد على شراء الأسهم باستخدام التمويل بالهامش، وهو ما ضاعف أثر الهبوط عندما بدأت الأسعار في التراجع واضطر بعض المستثمرين إلى إغلاق مراكزهم.
وبالتالي، يصبح البيع في هذه الحالات اضطراريًا وليس قرارًا استثماريًا طبيعيًا، لأن المستثمر الممول بالهامش قد يضطر إلى التخلص من أسهمه سريعًا لتغطية الخسائر ومتطلبات شركات السمسرة.
ومن جهة أخرى، يؤدي هذا النوع من البيع إلى دائرة متتابعة تبدأ بانخفاض الأسعار، ثم طلب تغطية المراكز، ثم مزيد من البيع، بما يدفع الأسهم إلى مستويات أقل خلال فترة زمنية قصيرة.
وبحسب جنينة، هبط المؤشر السبعيني بنحو 15% مقارنة بقمته السابقة، في حين بلغت خسائر المؤشر الثلاثيني نحو 7% من قمته، وهو فارق يعكس شدة الضغط على الأسهم الأصغر.
كما يعكس هذا الفارق بين المؤشرين طبيعة الموجة الحالية، إذ تبدو الأسهم ذات التقييمات المرتفعة والسيولة المضاربية أكثر تعرضًا للهبوط من الشركات الكبرى التي تستند إلى نتائج مالية أكثر استقرارًا.
وفي المقابل، كان الصعود السابق لبعض الأسهم السبعينية قد جذب أعدادًا كبيرة من المستثمرين الأفراد، ما جعل أي انعكاس حاد في الاتجاه أكثر تأثيرًا على محافظهم وعلى حركة التداول اليومية.
وعلاوة على ذلك، فإن اتساع استخدام المارجن يرفع من حساسية السوق أمام التحركات العنيفة، لأن التمويل المقترض يضاعف الأرباح أثناء الصعود لكنه يضاعف كذلك الخسائر عندما تنعكس الأسعار.
ولهذا، تصبح الموجة الحالية تحذيرًا من مطاردة الأسهم بعد ارتفاعات قوية من دون النظر إلى أرباح الشركات ومضاعفات التقييم وقدرتها على تحقيق نمو يبرر الأسعار التي وصلت إليها.
التوترات الخارجية تضغط بقوة
وفي العامل الخارجي، يربط جنينة جانبًا من الخسائر بارتفاع عوائد السندات الأمريكية إلى مستويات مرتفعة، وهو ما يجعل أدوات الدخل الثابت أكثر جاذبية مقارنة بالاستثمار في الأسهم ذات المخاطر الأعلى.
كما يؤدي ارتفاع العائد على السندات إلى إعادة توزيع الأموال عالميًا، إذ يميل بعض المستثمرين إلى تخفيض تعرضهم للأسهم والأسواق الناشئة والتحول نحو أدوات توفر عائدًا مرتفعًا بمخاطر أقل نسبيًا.
وفي الوقت نفسه، تزيد التوترات الجيوسياسية من حالة الحذر، لأن المستثمرين يتجهون عادة إلى تقليص المخاطر عندما تتصاعد احتمالات الاضطراب الاقتصادي أو تتزايد المخاوف بشأن حركة التجارة والطاقة والأسواق.
ومن ثم، تتعرض البورصة المصرية لضغط مزدوج يجمع بين عوامل خارجية مرتبطة بحركة الأموال عالميًا، وعوامل داخلية مرتبطة بتقييمات بعض الأسهم وانتشار الشراء بالهامش بين الأفراد.
وبالتزامن، يخلق غياب الوضوح بشأن اتجاه الأسواق العالمية حالة من التردد لدى المستثمرين، ما يقلل من فرص دخول سيولة جديدة قادرة على امتصاص موجات البيع واستعادة التوازن سريعًا.
ومن ناحية أخرى، لا تعني الخسائر الواسعة أن جميع الشركات تمر بالظروف نفسها، إذ تظل نتائج الأعمال والمراكز المالية والديون والتدفقات النقدية عوامل حاسمة في تحديد قدرة كل سهم على الصمود.
ولهذا، يدعو جنينة المستثمرين إلى التريث والاتجاه بصورة أكبر نحو الشركات الكبرى التي تمتلك نتائج مالية قوية، بدل مطاردة الأسهم التي ارتفعت أسعارها بعيدًا عن القيمة التي تدعمها أعمالها.
وفي المقابل، تظل المخاطر مرتفعة أمام المستثمر الذي يتعامل مع السوق باعتباره مساحة للمكاسب السريعة، خصوصًا خلال الفترات التي تتغير فيها الاتجاهات بعنف وتتراجع فيها قدرة التوقع على المدى القصير.
وبذلك، تصبح خسارة 100 مليار جنيه في جلسة واحدة تقريبًا علامة على حجم القلق المسيطر على السوق، لكنها تعكس أيضًا تراكمات سابقة في بعض الأسهم أكثر مما تمثل حدثًا منفصلًا.
وأخيرًا، تدخل البورصة مرحلة شديدة الحساسية بين ضغوط الأسواق العالمية وتصحيح الأسهم السبعينية، بينما يبقى مسار الجلسات المقبلة مرتبطًا بعودة السيولة وانحسار البيع الاضطراري وقدرة الأسهم الكبرى على امتصاص الصدمة.